Domain schornstein-ofen.de kaufen?
Wir ziehen mit dem Projekt
schornstein-ofen.de um.
Sind Sie am Kauf der Domain
schornstein-ofen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schornstein-ofen.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie kann das Rauchrohr vom Ofen im vorhandenen Kamin verlegt werden?
Um das Rauchrohr vom Ofen im vorhandenen Kamin zu verlegen, müssen Sie zunächst sicherstellen, dass der Kamin in gutem Zustand ist und den Anforderungen des Ofens entspricht. Dann können Sie das Rauchrohr durch den Kamin führen und es mit geeigneten Verbindungsstücken und Dichtungen sicher befestigen. Es ist wichtig, die örtlichen Vorschriften und Sicherheitsbestimmungen zu beachten und gegebenenfalls einen Fachmann hinzuzuziehen. **


Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
5tlg. Kaminbesteck Kamingarnitur Kaminzubehör Kamin Ofen Set Kaminset Edelstahl5-teiliges Kaminbesteck Praktisches Zubehör für Ihren Kamin in schönem Design. Set bestehend aus: 1 x Schaufel 1 x Feger 1 x Zange 1 x Hacke 1 x Halterung Produkteigenschaften: Material: Edelstahl Edelstahlgriffe, rostfrei Halterung mit Griff zum Tragen Farbe: silber Ständer-Maße: ca. 23 x 66 x 14,5 cm (BxHxT)42,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
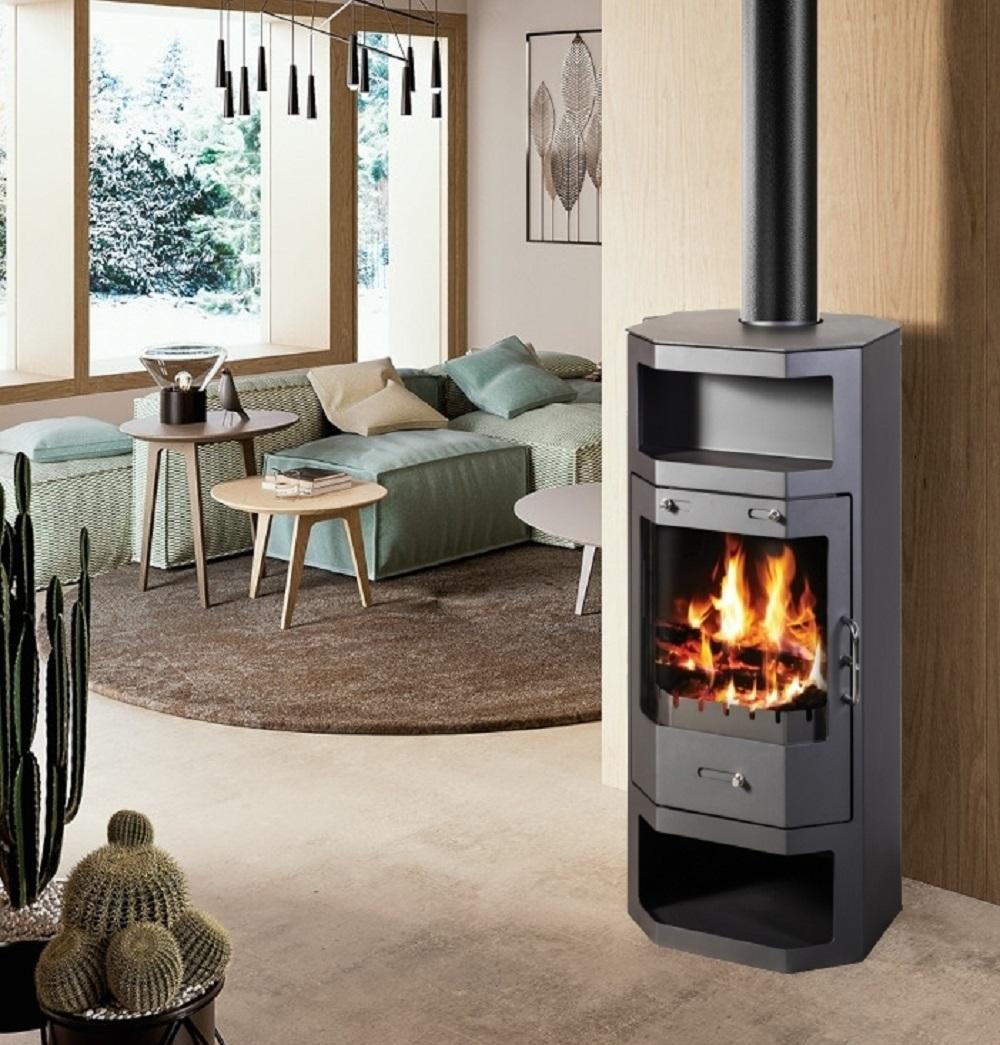
Kaminofen 9kW Kachelofen Heizofen Ofen Kamin Holzofen 56321Kaminofen 9kW mit großer Prismasichtscheibe robuster 9kW Kaminofen, große 180° Sichtscheibe und XXL Feuerraum Das elegante Ofendesign und ausdrucksstarke, wunderschöne Feuerpanoramafenster macht diesen Kaminofen zum wertvollen Wohnzimmer Highlight. Die extra breite Prismasichtscheibe bietet einen freien Blick auf das Flammenspiel und die hochmoderne Brennraumtechnik. Dieser robuste Kaminofen erfüllt auf Grund seiner zukunftsweisenden Konstruktion die erforderlichen Emissionswerte der Ökodesign-Richtlinie . Der Brennraum ist mit massiven Schamott ausgekleidet und sorgt somit für Langlebigkeit und ungetrübter Freude am Flammenspiel. Der extra große XXL Brennraum ermöglicht Holzscheite mit einer maximalen Länge von bis zu 45 cm. Der Kaminofen verfügt über ein Primär- und Sekundärluftsystem. Durch das manuelle Einstellen der Luftzufuhr kann der Verbrennungsprozess optimal gesteuert werden. Die Primärluft wird unterhalb des Gussrosts direkt am separaten Aschekasten eingestellt, die Sekundär1138,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
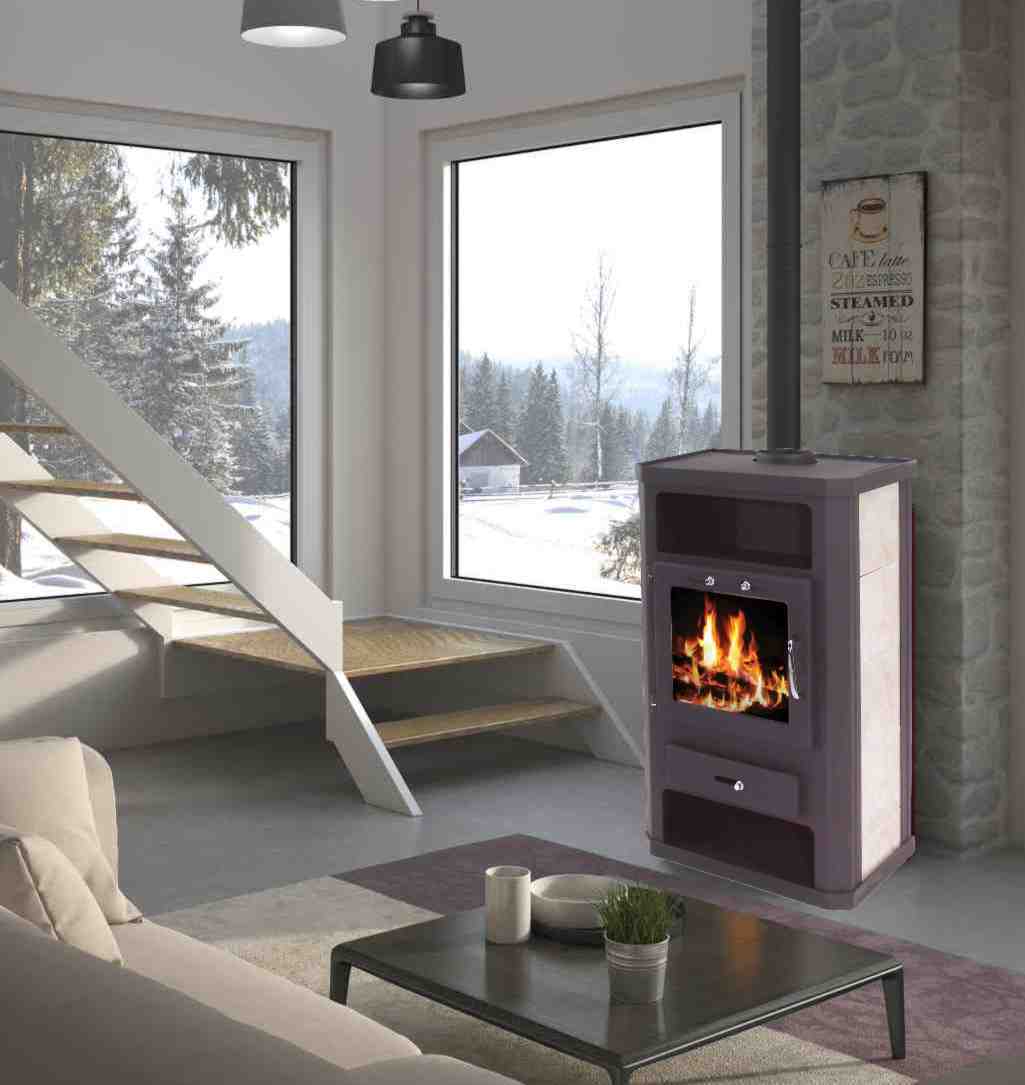
Kaminofen 9kW Kachelofen Heizofen Ofen Kamin Holzofen 56313Kaminofen 9kW mit Kachelverkleidung robuster 9kW Kaminofen, große Sichtscheibe und XXL Feuerraum Das elegante Kacheldesign und ausdrucksstarke, wunderschöne Feuerpanoramafenster macht diesen Kaminofen zum wertvollen Wohnzimmer Highlight. Die extra hohe Sichtscheibe bietet einen freien Blick auf das Flammenspiel und die hochmoderne Brennraumtechnik. Dieser robuste Kaminofen erfüllt auf Grund seiner zukunftsweisenden Konstruktion die erforderlichen Emissionswerte der Ökodesign-Richtlinie . Der Brennraum ist mit massiven Schamott ausgekleidet und sorgt somit für Langlebigkeit und ungetrübter Freude am Flammenspiel. Der extra große XXL Brennraum ermöglicht Holzscheite mit einer maximalen Länge von bis zu 45 cm. Der Kaminofen verfügt über ein Primär- und Sekundärluftsystem. Durch das manuelle Einstellen der Luftzufuhr kann der Verbrennungsprozess optimal gesteuert werden. Die Primärluft wird unterhalb des Gussrosts direkt am separaten Aschekasten eingestellt, die Sekundärluft wird über den898,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **


Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
FireFix, Zubehör Kerzen + Kamin, Ofenrohr 750mm FALØ130mm Rauchrohr Abgasrohr Kaminrohr Ofen Öfen Kamin Rohr TOPDas Ofenrohr von FireFix ist ein hochwertiges Abgasrohr, das speziell für den Einsatz in Kaminen und Öfen konzipiert wurde. Mit einer Länge von 750 mm und einem Durchmesser von 130 mm bietet es eine zuverlässige Lösung für die Ableitung von Rauchgasen. Das Rohr ist aus feueraluminiertem Material gefertigt, das eine Wandstärke von 0,6 mm aufweist, was für eine hohe Stabilität sorgt. Es erfüllt die Anforderungen der DIN EN 1856-2:2009 und ist für Temperaturen bis zu 400°C geeignet. Das Ofenrohr ist russbrandbeständig, was es zu einer sicheren Wahl für den Einsatz in Heizsystemen macht. Es ist wichtig zu beachten, dass das Material nicht korrosionsbeständig ist, was bei der Installation und Nutzung berücksichtigt werden sollte. - Feueraluminiertes Material für hohe Temperaturbeständigkeit - Zulassung gemäss DIN EN 1856-2:2009 - Russbrandbeständig für zusätzliche Sicherheit - Geeignet für Temperaturen bis zu 400°C - Wandstärke von 0,6 mm für erhöhte Stabilität.33,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5tlg. Kaminbesteck Kamingarnitur Kaminzubehör Kamin Ofen Set Kaminset Edelstahl5-teiliges Kaminbesteck Praktisches Zubehör für Ihren Kamin in schönem Design. Set bestehend aus: 1 x Schaufel 1 x Feger 1 x Zange 1 x Hacke 1 x Halterung Produkteigenschaften: Material: Edelstahl Edelstahlgriffe, rostfrei Halterung mit Griff zum Tragen Farbe: silber Ständer-Maße: ca. 23 x 66 x 14,5 cm (BxHxT)42,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie kann das Rauchrohr vom Ofen im vorhandenen Kamin verlegt werden?
Um das Rauchrohr vom Ofen im vorhandenen Kamin zu verlegen, müssen Sie zunächst sicherstellen, dass der Kamin in gutem Zustand ist und den Anforderungen des Ofens entspricht. Dann können Sie das Rauchrohr durch den Kamin führen und es mit geeigneten Verbindungsstücken und Dichtungen sicher befestigen. Es ist wichtig, die örtlichen Vorschriften und Sicherheitsbestimmungen zu beachten und gegebenenfalls einen Fachmann hinzuzuziehen. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Kaminofen 9kW Kachelofen Heizofen Ofen Kamin Holzofen 56321Kaminofen 9kW mit großer Prismasichtscheibe robuster 9kW Kaminofen, große 180° Sichtscheibe und XXL Feuerraum Das elegante Ofendesign und ausdrucksstarke, wunderschöne Feuerpanoramafenster macht diesen Kaminofen zum wertvollen Wohnzimmer Highlight. Die extra breite Prismasichtscheibe bietet einen freien Blick auf das Flammenspiel und die hochmoderne Brennraumtechnik. Dieser robuste Kaminofen erfüllt auf Grund seiner zukunftsweisenden Konstruktion die erforderlichen Emissionswerte der Ökodesign-Richtlinie . Der Brennraum ist mit massiven Schamott ausgekleidet und sorgt somit für Langlebigkeit und ungetrübter Freude am Flammenspiel. Der extra große XXL Brennraum ermöglicht Holzscheite mit einer maximalen Länge von bis zu 45 cm. Der Kaminofen verfügt über ein Primär- und Sekundärluftsystem. Durch das manuelle Einstellen der Luftzufuhr kann der Verbrennungsprozess optimal gesteuert werden. Die Primärluft wird unterhalb des Gussrosts direkt am separaten Aschekasten eingestellt, die Sekundär1138,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaminofen 9kW Kachelofen Heizofen Ofen Kamin Holzofen 56313Kaminofen 9kW mit Kachelverkleidung robuster 9kW Kaminofen, große Sichtscheibe und XXL Feuerraum Das elegante Kacheldesign und ausdrucksstarke, wunderschöne Feuerpanoramafenster macht diesen Kaminofen zum wertvollen Wohnzimmer Highlight. Die extra hohe Sichtscheibe bietet einen freien Blick auf das Flammenspiel und die hochmoderne Brennraumtechnik. Dieser robuste Kaminofen erfüllt auf Grund seiner zukunftsweisenden Konstruktion die erforderlichen Emissionswerte der Ökodesign-Richtlinie . Der Brennraum ist mit massiven Schamott ausgekleidet und sorgt somit für Langlebigkeit und ungetrübter Freude am Flammenspiel. Der extra große XXL Brennraum ermöglicht Holzscheite mit einer maximalen Länge von bis zu 45 cm. Der Kaminofen verfügt über ein Primär- und Sekundärluftsystem. Durch das manuelle Einstellen der Luftzufuhr kann der Verbrennungsprozess optimal gesteuert werden. Die Primärluft wird unterhalb des Gussrosts direkt am separaten Aschekasten eingestellt, die Sekundärluft wird über den898,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaminofen 9kW Holzofen Kachelofen Heizofen Ofen Kamin A+ 56311Kaminofen 9kW mit Holzfach robuster 9kW Kaminofen, große Sichtscheibe, hoher Wirkungsgrad 83% A+ Das elegante Kaminofendesign und ausdrucksstarke, wunderschöne Feuerpanoramafenster macht diesen Kaminofen zum wertvollen Wohnzimmer Highlight. Zusätzlich bietet der Kaminofen ein elegantes halbrundes Teefach sowie ein geräumiges Holzfach. Dieser robuste Kaminofen erfüllt auf Grund seiner zukunftsweisenden Konstruktion die erforderlichen Emissionswerte der Ökodesign-Richtlinie . Der Brennraum ist mit massiven Schamott ausgekleidet und sorgt somit für Langlebigkeit und ungetrübter Freude am Flammenspiel. Der extra große Brennraum nimmt Holzscheite mit einer maximalen Länge von bis zu 40 cm auf. Der Kaminofen verfügt über ein Primär- und Sekundärluftsystem. Durch das manuelle Einstellen der Luftzufuhr kann der Verbrennungsprozess optimal gesteuert werden. Die Primärluft wird unterhalb des Gussrosts direkt am Aschekasten eingestellt, die Sekundärluft wird über den Schieber oberhalb der Tür in598,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert LangDas Fachbuch "Körperschaftsteuer" bietet eine umfassende und praxisnahe Auseinandersetzung mit den komplexen Vorschriften des Körperschaftsteuerrechts. Anhand von 43 anschaulichen Fallbeispielen werden die oft abstrakten rechtlichen Bestimmungen verständlich gemacht. Der systematische Aufbau des Buches beginnt mit einer Einführung in die Fragen der Steuerpflicht und der Einkommensermittlung. Darauf folgen detaillierte Falldarstellungen zu Ausschüttungen an Anteilseigner und deren steuerliche Konsequenzen. Im dritten Teil werden spezielle Besteuerungsfragen behandelt, während das abschliessende Kapitel Fälle zur Umwandlung von Körperschaften präsentiert. Die 12. Auflage berücksichtigt den Rechtsstand vom Sommer 2018 und integriert relevante Änderungen sowie aktuelle BMF-Schreiben. Diese Fallsammlung vereint die Funktion eines Lehrbuchs für die steuerrechtliche Ausbildung mit einem praktischen Nachschlagewerk für Steuerpraktiker.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.